

1. Aperçu du marché – Amérique du Sud
Le marché régional des machines agricoles est évalué à environ 35,8 milliards de dollars américains en 2025, avec un taux de croissance annuel composé (TCAC) de 4,7 % jusqu'en 2030.
Dans ce contexte, la demande de chenilles en caoutchouc, notamment de conception triangulaire, est en hausse en raison des besoins de réduction du compactage des sols, d'amélioration de la traction dans des secteurs agricoles comme le soja et la canne à sucre, et de mécanisation soutenue par la hausse des coûts de main-d'œuvre.
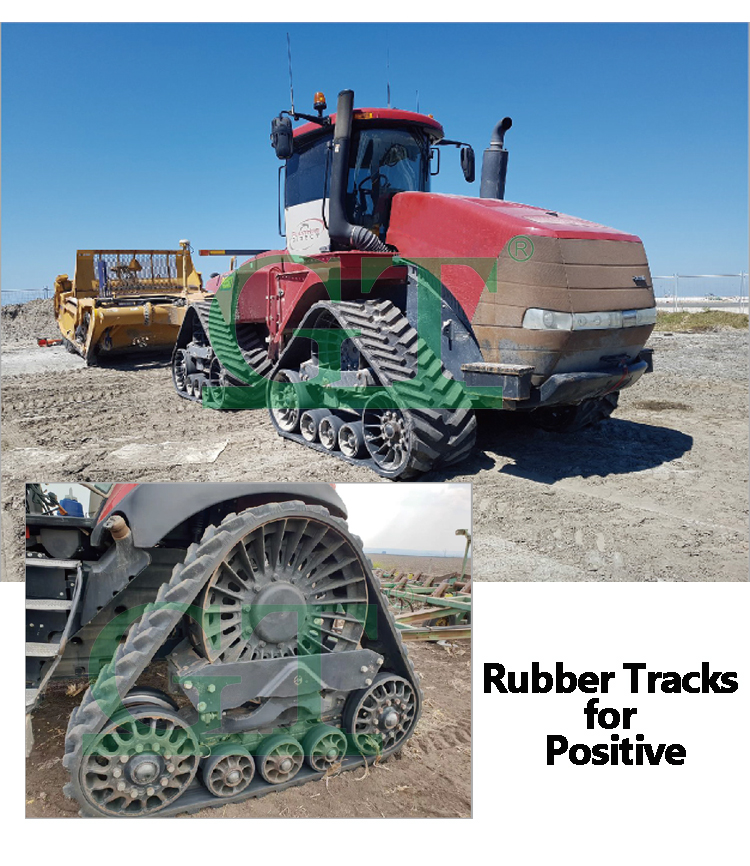
2. Taille et croissance du marché – Chenilles triangulaires en caoutchouc
À l'échelle mondiale, le segment des chenilles triangulaires en caoutchouc représentait 1,5 milliard de dollars en 2022 et devrait atteindre 2,8 milliards de dollars d'ici 2030 (TCAC d'environ 8,5 %).
L'Amérique du Sud, sous l'impulsion du Brésil et de l'Argentine, est le moteur de l'adoption régionale du CRT, notamment pour les cultures à haute valeur ajoutée, même si la croissance reste inégale d'un pays à l'autre.
Tendances générales du secteur des chenilles en caoutchouc : le marché mondial des chenilles agricoles en caoutchouc devrait atteindre environ 1,5 milliard de dollars en 2025, avec une croissance annuelle de 6 à 8 %, conformément aux prévisions de MAR et aux attentes spécifiques à chaque segment.
3. Paysage concurrentiel
Principaux fabricants mondiaux : Camso/Michelin, Bridgestone, Continental, Zhejiang Yuan Chuang, Shanghai Huxiang, Jinchong, Soucy, GripTrac.
Pôles de production sud-américains : l’Argentine abrite plus de 700 PME du secteur des machines (par exemple, John Deere, CNH), principalement regroupées à Córdoba, Santa Fe et Buenos Aires ; les producteurs locaux représentent environ 80 % des ventes nationales.
Le marché est modérément concentré : les leaders mondiaux détiennent une part de marché de 25 à 30 %, tandis que les fournisseurs locaux/régionaux se font concurrence sur les coûts et le service après-vente.
4. Comportement du consommateur et profil de l'acheteur
Principaux utilisateurs finaux : producteurs de soja, de canne à sucre et de céréales de taille moyenne à grande — au Brésil et en Argentine — qui ont besoin de solutions mécanisées en raison de la hausse des coûts de main-d’œuvre.
Facteurs de la demande : performance (traction), protection des sols, durée de vie du matériel et rapport qualité-prix. Les acheteurs privilégient les marques reconnues et les services après-vente.
Points faibles : les coûts d’acquisition élevés et la variabilité des prix en monnaie locale/du caoutchouc constituent des obstacles importants.
5. Tendances en matière de produits et de technologies
Des matériaux composites légers et du caoutchouc biosourcé sont en cours de développement afin de réduire le compactage des sols et les coûts de fabrication.
Des systèmes de chenilles intelligents, intégrant des capteurs pour l'analyse prédictive de l'usure et la compatibilité avec l'agriculture de précision, font leur apparition.
La personnalisation/R&D axée sur l'adaptation des pistes à une topographie accidentée (par exemple, la géométrie triangulaire des CRT) favorise les conditions du sol sud-américain.
6. Canaux de vente et écosystème
Les partenariats avec les équipementiers (avec des marques comme John Deere, CNH, AGCO) dominent l'approvisionnement en nouveaux équipements.
Circuits de distribution après-vente : les revendeurs spécialisés proposant l’installation et le service après-vente sur site sont essentiels, notamment en raison des longs délais de livraison des importations.
Stratégie de distribution : forte intégration avec les concessionnaires locaux de matériel agricole ; présence en ligne croissante pour les segments de remplacement.
Date de publication : 25 juin 2025
