

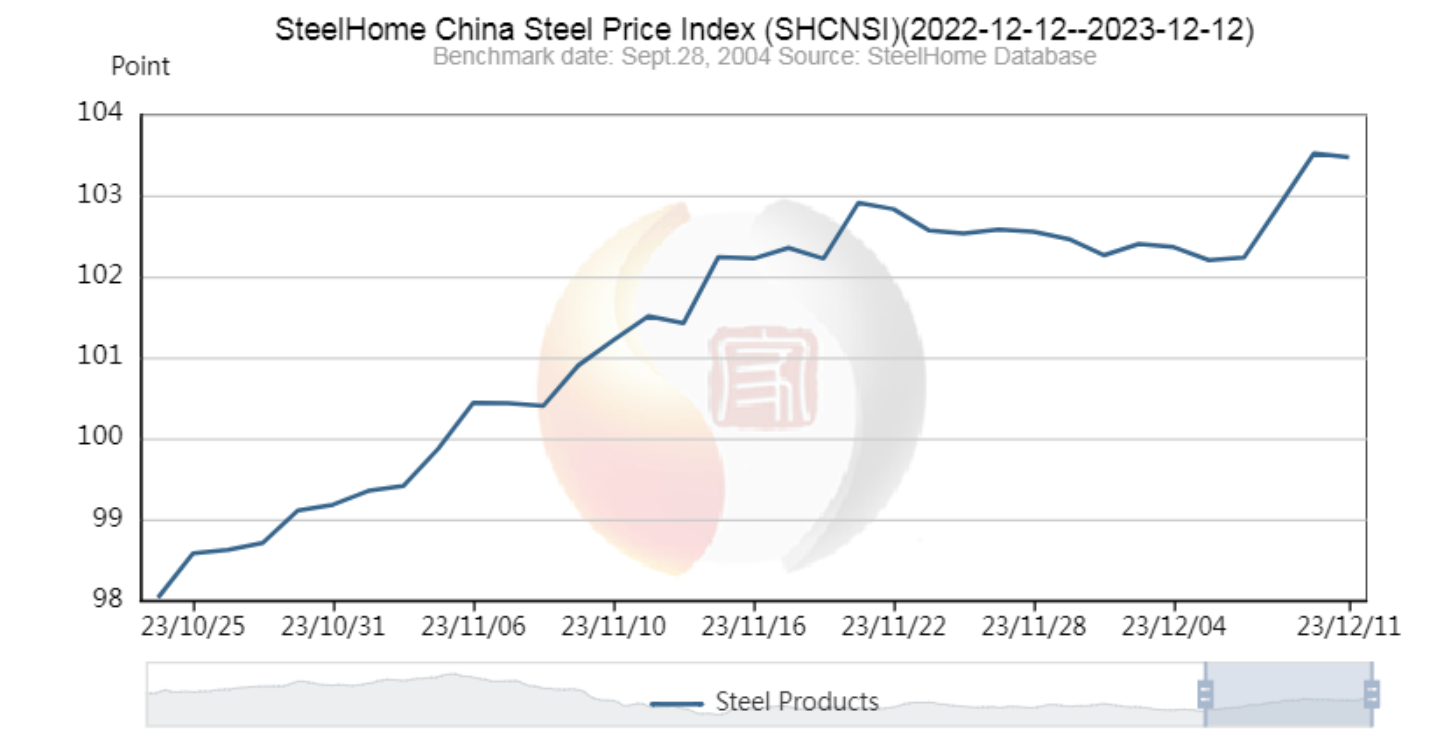
 Le marché de l'acier connaît actuellement une reprise lente mais régulière. La demande mondiale d'acier devrait croître à nouveau au cours de l'année à venir, même si les taux d'intérêt élevés et d'autres facteurs internationaux, ainsi que la grève des ouvriers de l'automobile à Detroit (Michigan), continuent d'influencer la demande et les prix, et donc l'avenir du secteur.
L'industrie sidérurgique est un indicateur indispensable de l'économie mondiale. La récente récession américaine, les taux d'inflation élevés et les problèmes d'approvisionnement, tant au niveau national qu'international, sont des facteurs majeurs de la situation du marché de l'acier, même s'ils ne semblent pas en mesure de compromettre les améliorations progressives de la demande et de la croissance de la plupart des pays jusqu'en 2023.
Après un rebond de 2,3 % en 2023, la World Steel Association (worldsteel) prévoit une croissance de 1,7 % de la demande mondiale d'acier en 2024, selon son dernier rapport de perspectives à court terme (SRO). Si un ralentissement est attendu en Chine, premier pays producteur d'acier au monde, la plupart des pays anticipent une croissance de la demande. Par ailleurs, l'International Stainless Steel Forum (worldstainless) prévoit une augmentation de 3,6 % de la consommation mondiale d'acier inoxydable en 2024.
Aux États-Unis, où la reprise économique post-pandémique s'est essoufflée, l'activité manufacturière a ralenti, mais la croissance devrait se poursuivre dans des secteurs comme les infrastructures publiques et la production d'énergie. Après une baisse de 2,6 % en 2022, la consommation d'acier aux États-Unis a rebondi de 1,3 % en 2023 et devrait croître de nouveau de 2,5 % jusqu'en 2024.
Cependant, une variable imprévue qui pourrait affecter considérablement l'industrie sidérurgique pour le reste de cette année et jusqu'en 2024 est le conflit social en cours entre le syndicat United Auto Workers (UAW) et les trois principaux constructeurs automobiles : Ford, General Motors et Stellantis.
Plus la grève se prolonge, moins il y a d'automobiles produites, ce qui réduit la demande d'acier. Selon l'American Iron and Steel Institute, l'acier représente plus de la moitié des composants d'un véhicule moyen, et près de 15 % des exportations d'acier américaines sont destinées à l'industrie automobile. Une baisse de la demande d'acier galvanisé à chaud et laminé à plat, ainsi qu'une diminution des déchets d'acier issus de la fabrication automobile, pourraient entraîner d'importantes fluctuations de prix sur le marché.
En raison des importants volumes de ferraille provenant généralement de la production automobile, la baisse de la production et de la demande d'acier due à la grève pourrait entraîner une forte hausse des prix de la ferraille. Parallèlement, les milliers de tonnes de produits invendus restant sur le marché contribuent à la baisse des prix de l'acier. Selon un rapport récent d'EUROMETAL, les prix de l'acier laminé à chaud et de l'acier galvanisé à chaud ont commencé à fléchir dans les semaines précédant la grève de l'UAW et ont atteint leur niveau le plus bas depuis début janvier 2023.
Le rapport SRO de Worldsteel indique que les ventes de voitures et de véhicules légers aux États-Unis ont progressé de 8 % en 2023 et devraient augmenter de 7 % supplémentaires en 2024. Cependant, l'impact de la grève sur les ventes, la production et, par conséquent, la demande d'acier reste incertain.
Date de publication : 12 décembre 2023
